

Raumbeispiel
287
Albert Oehlen
Am Wasser, 1985.
Öl auf Leinwand
Schätzpreis: € 100.000 - 150.000
287
Albert Oehlen
Am Wasser, 1985.
Öl auf Leinwand
Schätzpreis: € 100.000 - 150.000
Albert Oehlen
1954
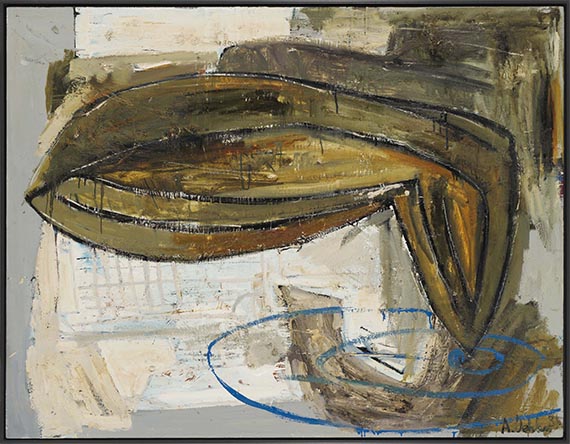
Am Wasser. 1985.
Öl auf Leinwand.
Rechts unten signiert und datiert. Verso auf dem Keilrahmen handschriftlich betitelt "Am Wasser". 130 x 169,5 cm (51,1 x 66,7 in).
[AR].
• Unverkennbar radikal und kompromisslos: malerisches Statement, das traditionelle Bildmotive und Schönheitsideale gezielt unterläuft.
• Spiegelung im Wasser – kunsthistorisch Symbol für Selbstreflexion, Wahrheit und Schönheit – wird bei Oehlen ins Gegenteil verkehrt und ohne narrativen Kontext zum leeren Zeichen.
• Bad Boy: Gemeinsam mit Martin Kippenberger prägt Albert Oehlen mit seinen rebellischen, provozierenden Werken die Kunst einer ganzen Generation.
• Aus der gesuchten Schaffenszeit Mitte der 1980er Jahre.
• Im Entstehungsjahr erworben, seitdem Teil der Sammlung Deutsche Bank.
• Weitere Arbeiten des Künstlers befinden sich u. a. im Centre Pompidou, Paris, der Tate Gallery, London, und dem Museum of Modern Art, New York.
PROVENIENZ: Sammlung Deutsche Bank (seit 1985, Galerie Max Hetzler, Köln, verso m. Etikett).
Aufrufzeit: 05.12.2026 - ca. 17.09 h +/- 20 Min.
1954
Am Wasser. 1985.
Öl auf Leinwand.
Rechts unten signiert und datiert. Verso auf dem Keilrahmen handschriftlich betitelt "Am Wasser". 130 x 169,5 cm (51,1 x 66,7 in).
[AR].
• Unverkennbar radikal und kompromisslos: malerisches Statement, das traditionelle Bildmotive und Schönheitsideale gezielt unterläuft.
• Spiegelung im Wasser – kunsthistorisch Symbol für Selbstreflexion, Wahrheit und Schönheit – wird bei Oehlen ins Gegenteil verkehrt und ohne narrativen Kontext zum leeren Zeichen.
• Bad Boy: Gemeinsam mit Martin Kippenberger prägt Albert Oehlen mit seinen rebellischen, provozierenden Werken die Kunst einer ganzen Generation.
• Aus der gesuchten Schaffenszeit Mitte der 1980er Jahre.
• Im Entstehungsjahr erworben, seitdem Teil der Sammlung Deutsche Bank.
• Weitere Arbeiten des Künstlers befinden sich u. a. im Centre Pompidou, Paris, der Tate Gallery, London, und dem Museum of Modern Art, New York.
PROVENIENZ: Sammlung Deutsche Bank (seit 1985, Galerie Max Hetzler, Köln, verso m. Etikett).
Aufrufzeit: 05.12.2026 - ca. 17.09 h +/- 20 Min.
Albert Oehlens Schaffen der 1980er Jahre ist unverkennbar radikal und kompromisslos. Gemeinsam mit Martin Kippenberger prägt er mit seinen rebellischen, provozierenden Werken die Kunst einer ganzen Generation. Einer Generation, die von der Überzeugung getragen ist, dass Kunst keine Rechtfertigung braucht, kein Mittel zum Zweck sein darf, sondern für sich selbst stehen muss und somit lediglich dem Selbstzweck dienen kann. Begünstigt durch das neue Lebensgefühl der 1980er Jahre, das zwischen Exzess und Desillusionierung schwankt, zählt Albert Oehlen damals zum engeren Umfeld rund um Martin Kippenberger und Werner Büttner. Sie verbindet das gemeinsame Ziel, die Grenzen der Malerei auszureizen, malerische Traditionen in Frage zu stellen, Normen und gesellschaftliche Restriktionen bewusst zu überschreiten und die Toleranz des Kunstestablishments regelmäßig auf die Probe zu stellen. Eine Haltung, die sich nicht nur in ihrer Kunst äußert, sondern auch im Auftreten der Künstler, einer selbstbewussten, losen Gruppe, die mit ihren Ausschweifungen und Auftritten Schlagzeilen machen und mit ihrer Kunst einen Nerv treffen.
Auch in der Arbeit "Am Wasser" von 1985 findet sich diese Haltung. Dominiert von Braun- und Beigetönen, deren Einsatz als bewusst anti-ästhetische Farbwahl funktioniert, positioniert Albert Oehlen in der Bildmitte ein undefinierbares Objekt, das einer Art Bootsrumpf oder einem architektonischen Gebilde nachempfunden zu sein scheint. Mit seiner unteren Spitze touchiert es eine unsichtbare Wasseroberfläche, die durch drei einfache, dunkelblaue Kreise angedeutet ist. Eine Spiegelung ist zu erahnen, der Hintergrund bleibt jedoch undefiniert. Was wie eine unfertige Skizze wirkt, ist in Wahrheit eine gezielte Demontage traditioneller Bildmotive. Die Spiegelung im Wasser – ein kunsthistorisch aufgeladenes Symbol für Selbstreflexion, Wahrheit und Schönheit – wird bei Albert Oehlen ohne narrativen Kontext zum leeren Zeichen und die Malerei zum reinen Selbstzweck, die sich bewusst jeder Deutung entzieht. Es ist malerisch perfektionierte Imperfektion und Anti-Ästhetik, und letztlich Ausdruck für Albert Oehlens Wahrheit der Malerei, deren Bilder sich dadurch auszeichnen, dass sie keine Entschuldigungen benötigen, keine Begründungen. [AR]
Auch in der Arbeit "Am Wasser" von 1985 findet sich diese Haltung. Dominiert von Braun- und Beigetönen, deren Einsatz als bewusst anti-ästhetische Farbwahl funktioniert, positioniert Albert Oehlen in der Bildmitte ein undefinierbares Objekt, das einer Art Bootsrumpf oder einem architektonischen Gebilde nachempfunden zu sein scheint. Mit seiner unteren Spitze touchiert es eine unsichtbare Wasseroberfläche, die durch drei einfache, dunkelblaue Kreise angedeutet ist. Eine Spiegelung ist zu erahnen, der Hintergrund bleibt jedoch undefiniert. Was wie eine unfertige Skizze wirkt, ist in Wahrheit eine gezielte Demontage traditioneller Bildmotive. Die Spiegelung im Wasser – ein kunsthistorisch aufgeladenes Symbol für Selbstreflexion, Wahrheit und Schönheit – wird bei Albert Oehlen ohne narrativen Kontext zum leeren Zeichen und die Malerei zum reinen Selbstzweck, die sich bewusst jeder Deutung entzieht. Es ist malerisch perfektionierte Imperfektion und Anti-Ästhetik, und letztlich Ausdruck für Albert Oehlens Wahrheit der Malerei, deren Bilder sich dadurch auszeichnen, dass sie keine Entschuldigungen benötigen, keine Begründungen. [AR]



Aufgeld, Steuern und Folgerechtsvergütung zu Albert Oehlen "Am Wasser"
Dieses Objekt wird regelbesteuert angeboten, Folgerechtsvergütung fällt an.
Berechnung der Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Berechnung der Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Berechnung der Folgerechtsvergütung:
Für Werke lebender Künstler oder von Künstlern, die vor weniger als 70 Jahren verstorben sind, fällt gemäß § 26 UrhG eine Folgerechtsvergütung in folgender Höhe an:
4% des Zuschlags ab 400,00 Euro bis zu 50.000 Euro,
weitere 3 % Prozent für den Teil des Zuschlags von 50.000,01 bis 200.000 Euro,
weitere 1 % für den Teil des Zuschlags von 200.000,01 bis 350.000 Euro,
weitere 0,5 Prozent für den Teil des Zuschlags von 350.000,01 bis 500.000 Euro und
weitere 0,25 Prozent für den Teil Zuschlags über 500.000 Euro.
Der Gesamtbetrag der Folgerechtsvergütung aus einer Weiterveräußerung beträgt höchstens 12.500 Euro.
Die Folgerechtsvergütung ist umsatzsteuerfrei.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-15
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.